
Marktupdate | September 2026
Elke maand delen we de belangrijkste ontwikkelingen op de energiemarkt. We laten zien hoe de energieprijzen tot stand komen, signaleren trends over meerdere maanden en jaren, en geven je inzicht in de impact van de markt op jouw energierekening.
We zijn benieuwd…
naar wat je van onze marktupdate vindt. Wat vind je interessant om te lezen? En wat kunnen we verbeteren? Help ons door een korte vragenlijst in te vullen.
De energiemarkt van september
September kende hogere elektriciteitsprijzen, mede door stijgende gasprijzen. De gemiddelde dagmarktprijs kwam uit op €152/MWh. Door de kortere dagen daalde de zonneproductie, maar zonneparken werden gemiddeld goed betaald met ongeveer €92/MWh. Dat is ongeveer 60% van de gemiddelde dagmarktprijs. Er waren 27 uren met negatieve prijzen, duidelijk minder dan in de voorgaande maanden.
De productie van windenergie op land lag iets hoger dan in augustus, maar bleef onder het niveau van vorig najaar. Windenergie werd gemiddeld gewaardeerd op €108/MWh, ongeveer 70% van de dagmarktprijs. Daarmee was de waarde van windenergie de hoogste van de afgelopen maanden, vooral door de hogere marktprijzen.
Ook de prijsverschillen op de dagmarkt waren groot. De spreiding kwam uit op ongeveer €242/MWh, vooral door hoge prijzen in de ochtend en avond. Op de onbalansmarkt bleef het relatief rustig, met minder grote prijspieken. Regeltoestand 2 kwam ongeveer 46% van de kwartieren voor.
1 | Zonne-energie
Produceer je zonne-energie? Dan is deze update voor jou. We laten zien hoe de energieprijzen van deze maand de verdiensten van zonne-installaties hebben beïnvloed.
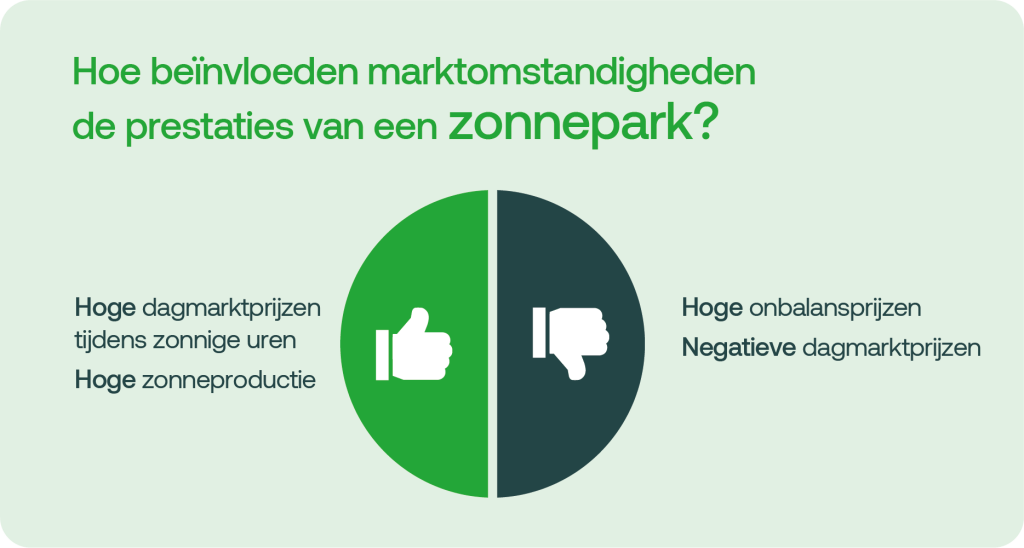
Zonneparken ontvingen in september gemiddeld €92/MWh. Dit is ongeveer 60% van de gemiddelde dagmarktprijs van €152/MWh. De zonneproductie bleef dalen door de kortere dagen en lagere zonnestand. Tegelijkertijd zorgde de lagere productie ervoor dat zonneparken per geproduceerde MWh relatief goed werden betaald. Op veel dagen was de productie tijdens de zonne-uren te laag om de prijzen sterk te drukken. In totaal waren er 27 uren met negatieve prijzen.
1.1 | Volume en waarde van zonne-energie
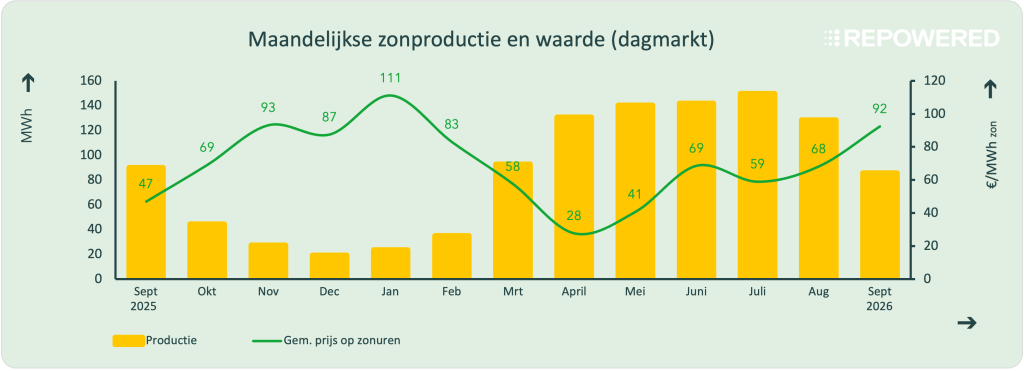
September was in heel Nederland nog een relatief zonnige maand. Toch nam de zonneproductie verder af. De kortere dagen en lagere zonnestand, in combinatie met iets minder zonuren dan in augustus, zorgden voor een duidelijke daling van de productie.
Zonneparken ontvingen gemiddeld ongeveer €92/MWh voor de geproduceerde elektriciteit. Dat is ongeveer 60% van de gemiddelde dagmarktprijs van €152/MWh. Op meerdere dagen was de zonneproductie tijdens de zonne-uren niet hoog genoeg om de elektriciteitsprijzen sterk te drukken. Daardoor bleven de prijzen relatief hoog en zakten ze tijdens deze uren maar beperkt onder de €100/MWh. De hogere marktprijzen droegen daarmee bij aan een relatief hoge waarde van zonne-energie, ondanks de dalende productie.
1.2 | Negatieve prijzen
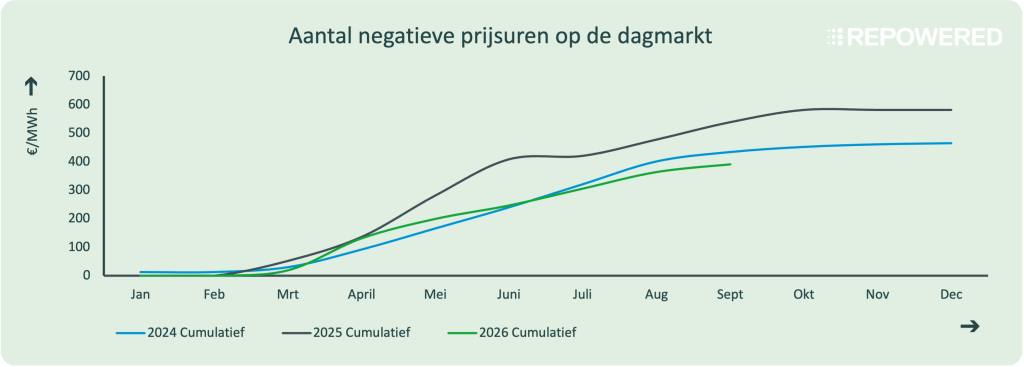
Er waren in september 27 uren met negatieve prijzen, iets minder dan in de voorgaande maanden. Daarvan vielen 20 uren binnen aaneengesloten periodes van meer dan zes uur. Hierdoor verloren sommige zonneparken hun recht op SDE-subsidie voor die uren.
2 | Batterijen
Heb je een batterij? Dan is deze update voor jou. We laten zien hoe de energieprijzen van deze maand het verdienpotentieel van batterijen hebben beïnvloed.
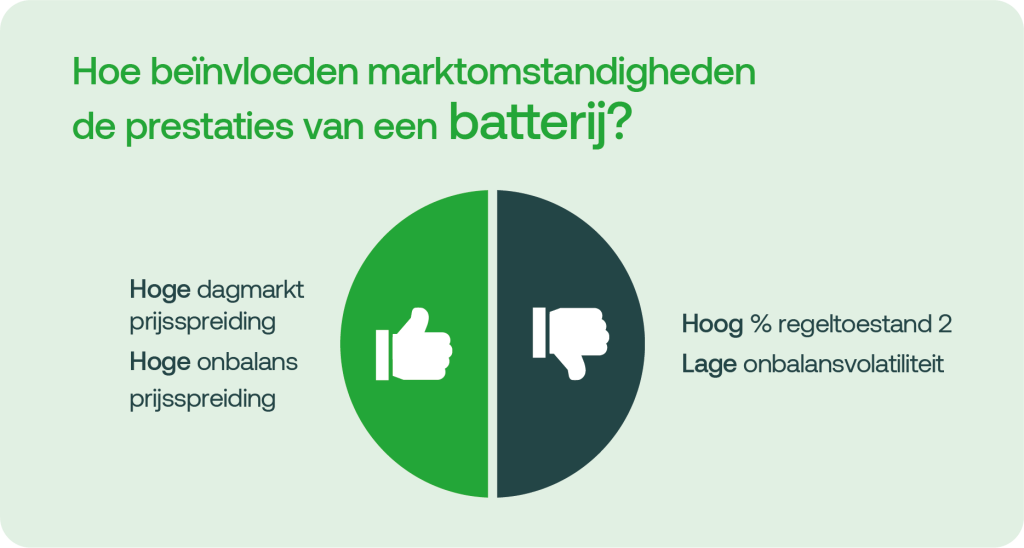
Voor batterijen bood september meer kansen op de dagmarkt dan op de onbalansmarkt. De prijsverschillen op de dagmarkt waren groot, met gemiddeld ongeveer €242/MWh. Op ongeveer de helft van de dagen was de spreiding van deze omvang.
Anders dan in de zomer werden de grote prijsverschillen vooral veroorzaakt door hoge prijzen in de ochtend en avond, in plaats van lage prijzen in de middag. Door de hogere gasprijzen en kortere dagen bepaalden gascentrales gedurende meer uren de marktprijs.
Op de onbalansmarkt bleef het rustiger. Op slechts 7 dagen kwam de dagelijkse prijsspreiding boven €1.000/MWh uit. De prijspieken worden steeds meer gedempt door de werking van PICASSO. Regeltoestand 2 kwam uit op ongeveer 46% van de tijd.
2.1 | Dagmarkt: prijsspreiding
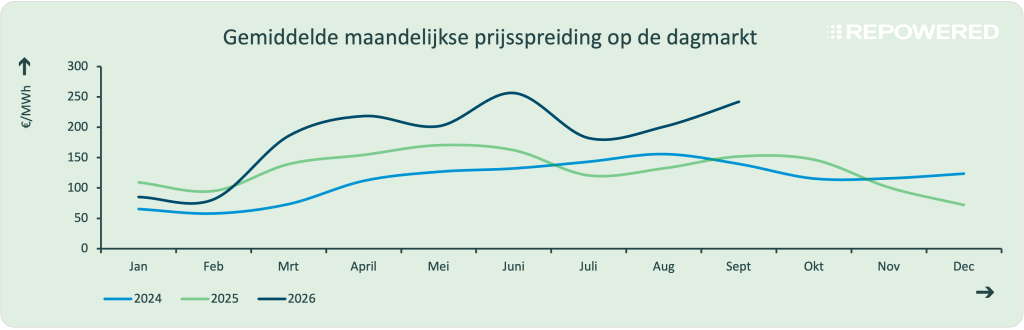
De arbitragemogelijkheden op de dagmarkt waren in september sterk. De gemiddelde prijsspreiding kwam uit op €242/MWh, met een spreiding van deze omvang op ongeveer de helft van de dagen. Een vergelijkbare situatie zagen we in juni, toen hittegolven zorgden voor lage prijzen tijdens de zonne-uren en hoge prijzen in de avond door de grote vraag naar koeling.
De oorzaak was deze maand anders. De grote prijsverschillen kwamen niet door lage middagprijzen, maar vooral door uitzonderlijk hoge prijzen tijdens de ochtend- en avondpiek. De hogere elektriciteitsprijzen in het najaar hangen samen met stijgende gasprijzen. Omdat gascentrales vaak nodig zijn om op piekmomenten aan de vraag te voldoen, werken hogere gasprijzen direct door in de elektriciteitsprijs.
Ook de kortere dagen spelen hierbij een rol. De zonneproductie neemt eerder op de dag af, waardoor gascentrales eerder nodig zijn en gedurende meer uren de marktprijs bepalen. Hierdoor ontstonden in september grote prijsverschillen tussen de ochtend en avond enerzijds en de uren daartussen anderzijds.
2.2 | Onbalansmarkt: prijsspreiding
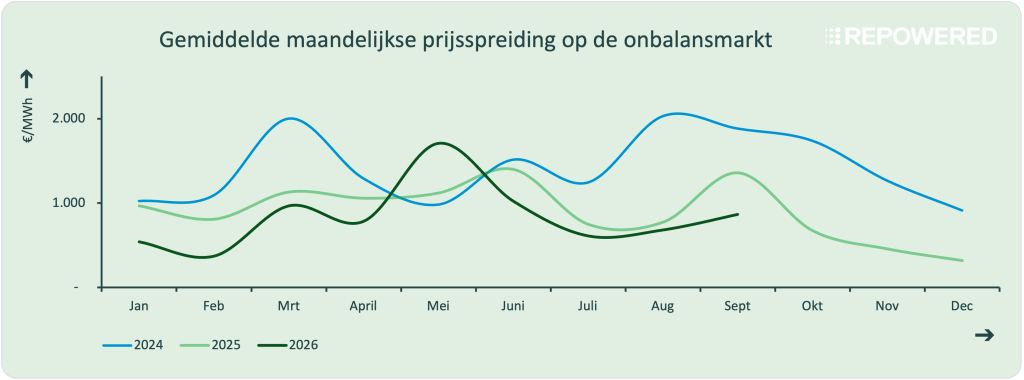
September was opnieuw een zwakke maand voor batterijen op de onbalansmarkt. De gemiddelde onbalansspreiding was vergelijkbaar met augustus en lag slechts iets hoger door enkele prijsextremen.
De dagelijkse onbalansspreiding kwam op slechts 7 dagen boven €1.000/MWh uit. Ter vergelijking: in september 2024 waren dat 12 dagen en in september 2025 19 dagen.
Een belangrijke reden hiervoor is PICASSO, het Europese platform voor de uitwisseling van aFRR-balanceringsenergie. Sinds TenneT hieraan deelneemt, kunnen onbalansen vaker worden opgelost met goedkopere buitenlandse biedingen. Hierdoor zijn zeer dure Nederlandse biedingen minder vaak nodig en worden prijspieken op de onbalansmarkt gedempt. Juist die prijspieken zijn belangrijk voor de verdienmogelijkheden van batterijen op deze markt.
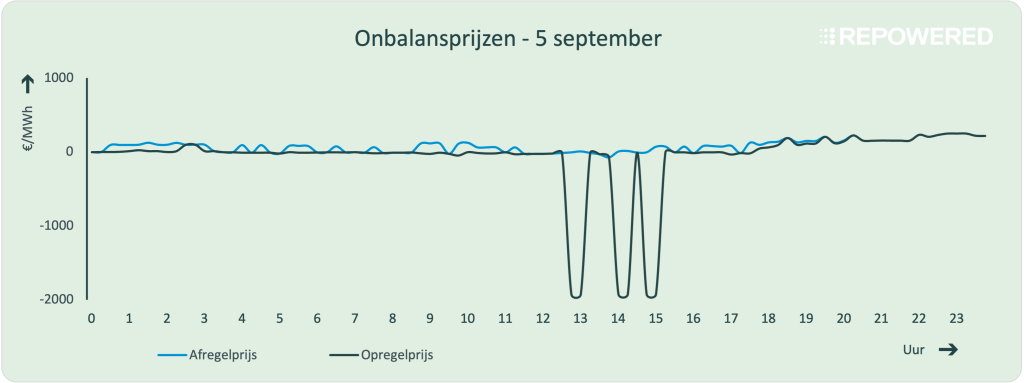
Op 5 september sloot de onbalansmarkt zes keer af op -€2.000/MWh tijdens regeltoestand 2. Zulke extreme negatieve prijzen wijzen normaal gesproken op een groot overschot aan elektriciteit. Dat was deze keer niet het geval.
De prijs werd veroorzaakt door een onjuist geplaatste bieding op de aFRR-balanceringsmarkt. Hierdoor ontstond een situatie die bekendstaat als reverse pricing. In deze situatie wordt de onbalansprijs gebaseerd op de zogenoemde midprice, die rond de -€2.000/MWh uitkwam.
Een marktpartij bood aan om €4.000/MWh te betalen voor het leveren van opregelende balanceringsenergie. Dat is zeer ongebruikelijk. Aanbieders van balanceringsdiensten verwachten normaal gesproken betaald te worden voor het leveren van deze energie, niet dat zij daarvoor zo’n extreem bedrag betalen. De extreme prijzen waren daarmee het gevolg van een biedfout en niet van de werkelijke situatie op het elektriciteitsnet.
2.3 | Onbalansmarkt: regeltoestand 2
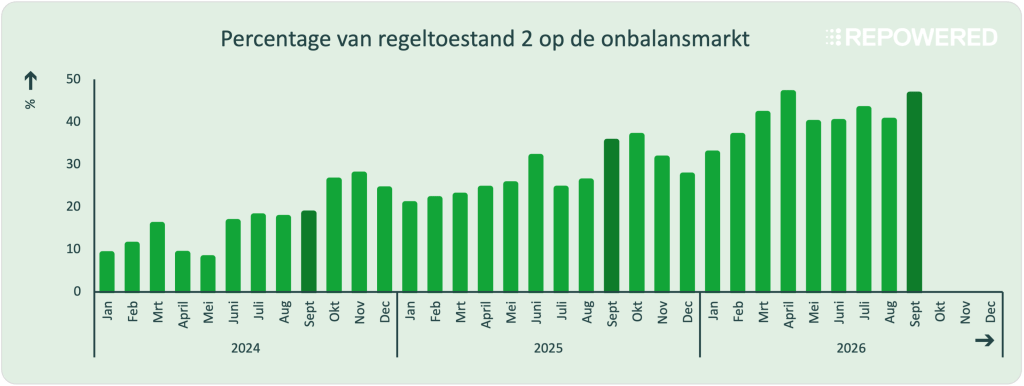
Regeltoestand 2 kwam in september voor in ongeveer 46% van alle kwartieren (ISP’s), iets meer dan in de voorgaande maanden. Deze situaties kwamen gedurende de hele maand en op alle uren van de dag voor.
Partijen met een tekort, dus die minder produceerden of meer verbruikten dan verwacht, kregen in deze kwartieren te maken met de hoogste onbalanskosten. Gemiddeld bedroegen deze kosten ongeveer €175/MWh, ruim boven het niveau van de voorgaande maanden.
3 | Wind op land
Produceer je windenergie op land? Dan is deze update voor jou. We laten zien hoe de energieprijzen deze maand de verdiensten van windinstallaties op land hebben beïnvloed.
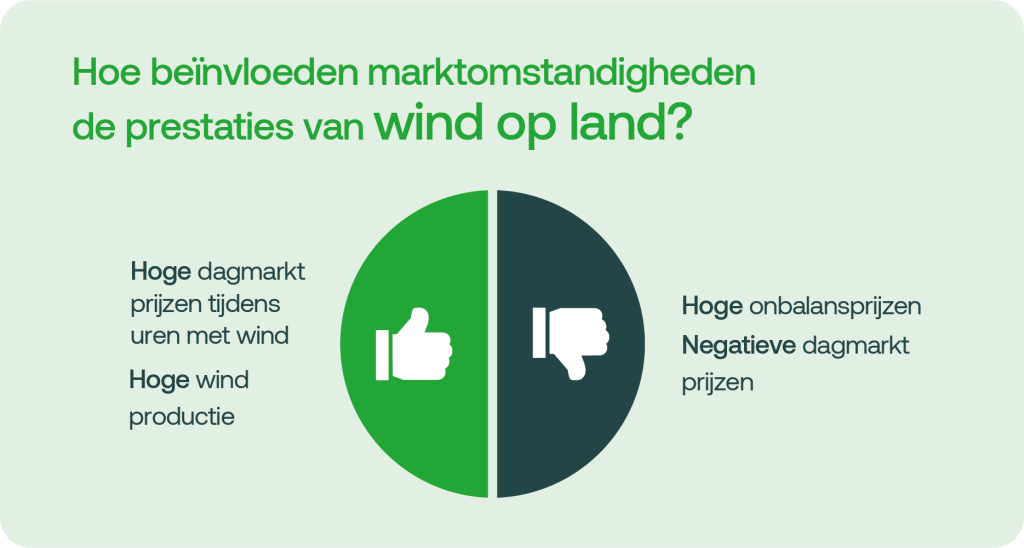
3.1 | Volume en waarde van windenergie
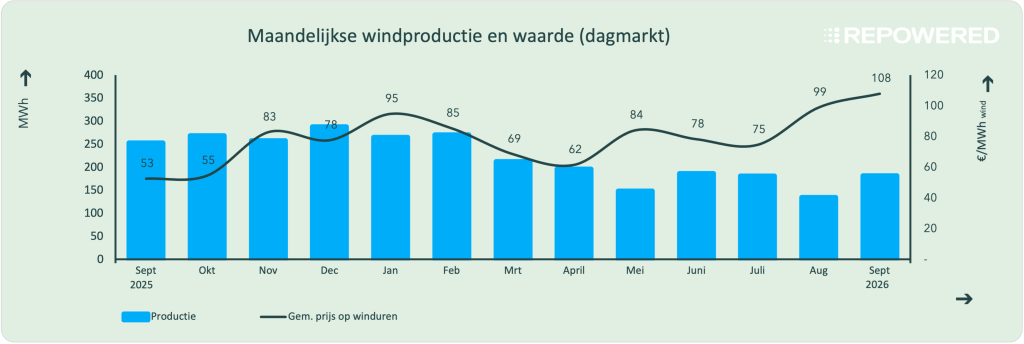
Deze maand was het iets winderiger dan in augustus, terwijl de windproductie lager was dat vorig najaar gebruikelijk was. Windenergie werd gemiddeld gewaardeerd op €108/MWh, ongeveer 70% van de gemiddelde dagmarktprijs van €152/MWh. De windproductie nam in de middag toe, met de hoogste waarde rond 18:00 uur. Dit viel samen met het moment waarop de dagmarktprijzen begonnen te stijgen richting de dure avonduren.
De waarde van windenergie was daarmee de hoogste van de afgelopen maanden. Dit kwam vooral door de hogere elektriciteitsprijzen. In september 2025 was de waarde van windenergie ongeveer de helft van die in september 2026. Ook de gemiddelde dagmarktprijs was toen ongeveer de helft van het niveau van dit jaar. De hogere waarde van windenergie komt daarmee vooral door de hogere marktprijzen en niet zozeer door een hogere windproductie.
Wil je de marktupdate via de mail ontvangen?
We sturen ‘m je elke maand op.
Begrippenlijst
Verdwaald in moeilijke vaktaal? We helpen je een handje.